
站在2026年的开端,东南亚美妆市场也迎来了全新的变化。随着Shopee等电商平台算法的进一步精细化,1月份的销售数据不仅是一份成绩单,更是一份为国货美妆出海提供的参考书。在这个月里,我们既看到了印尼Paragon等本土巨头利用深厚的品牌护城河稳守阵地,也目睹了如VEECCI、O.TWO.O等跨境黑马通过极致的供应链效率和精准的明星营销,在越南、马来西亚等市场发起的“降维打击”。从唇部红海的肉搏到精致护理类目的悄然崛起,2026年的第一场战役已经打响,而隐藏在这些跳动数据背后的,是东南亚消费者对“感知价值”与“品牌信任”的重新定义。
\\ 印度尼西亚:极致价格战
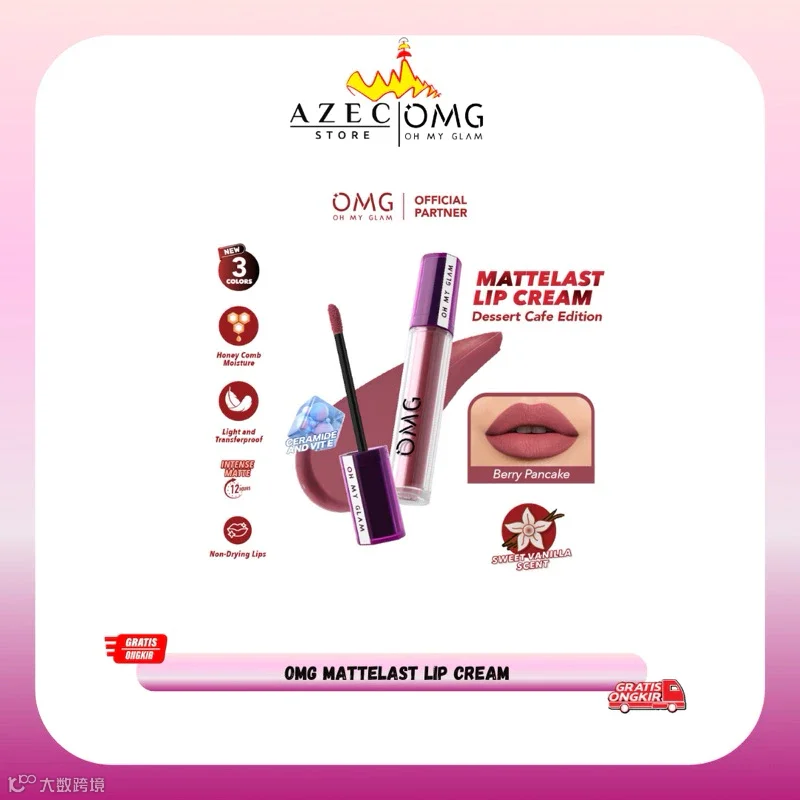
在2026年1月的印尼Shopee美妆赛道,本土品牌展现出了极强的防御力与生命力。稳坐头把交椅的是OMG(Oh My Glam)哑光之吻唇膏,这款产品自2021年4月上架以来,展现出了惊人的生命周期,1月销量1768件,平均单价为8.97元,日均销量稳定在50件左右。其背后的推手是本土小店ZEC STORE,这家成立于2019年11月的老店凭借16.7万粉丝的私域积累,将这款单品做成了店内的“常青树”。OMG 品牌背后其实有着印尼美妆巨头 Paragon Technology and Innovation 的深度背书,作为印尼最大的化妆品公司,Paragon 旗下拥有 Wardah、Make Over 等知名品牌,Paragon 赋予了 OMG 极强的研发背景和 Halal 清真认证优势,成功地将大厂品质与平民价格结合,在长达五年的时间里持续收割下沉市场。
紧随其后的是跨境黑马 DNM,其哑光液体持久防水唇彩在1月销量冲至1502件,平均单价仅为1.76元。这款产品于2024年1月上架,售卖店铺是一家成立于2023年的本土小店,虽然粉丝量仅为7973个,但其崛起是典型的极致价格战案例。在印尼低客单价市场,1.76元的定价几乎触达了成本底线,凭借极致的性价比和防水持久的刚需卖点,DNM 在红海赛道中强行撕开了裂口,再次证明了价格力依然是中小店铺实现冷启动最锋利的武器。

而排名第三的 IMPLORA 眉笔则是另一种打法,作为成立于2002年的印尼国民级品牌,其眉笔在1月份售出1381件,月销售额约为3352元,平均售价仅为2.43元。售卖店铺是一家拥有29万粉丝的资深本土小店,IMPLORA 的成功在于其深耕印尼市场超过20年所建立的官方强控场品牌效应,通过极高的品牌认知度和稳定的货源,在基础彩妆赛道实现了长线且稳定的输出。
\\ 越南:跨境品牌 VEECCI 的“降维打击”
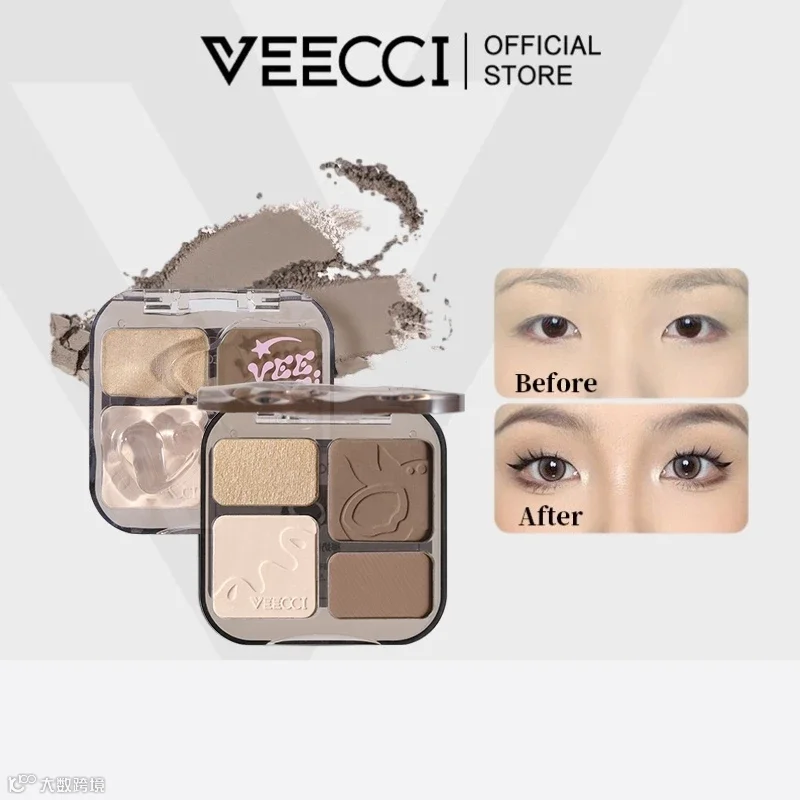
越南市场在1月份展现出了东南亚最强的爆发力,月销量与销售额均远超其他市场。VEECCI官方跨境店凭借一款防水脸部高光修容盘单月狂销11.6万件,平均售价31.65元,月销售额高达369万人民币。这家成立于2022年5月的店铺目前已积累29万粉丝,其成功是典型的跨境品牌本土化案例。VEECCI 主打无动物实验和纯素理念,精准切中了越南年轻一代对环保和高品质彩妆的追求,配合跨境供应链的快速迭代优势,在越南市场实现了对本土品牌的降维打击。
柏瑞美(PRAMY)则在定妆赛道表现惊人,其定妆喷雾1月销量达9.16万件,日折扣价约为44.9元,月销售额突破412万元。售卖店铺是一家成立于2023年的越南本土小店,拥有2.57万粉丝。柏瑞美的策略极其激进且精准,在营销端邀请了越南顶级明星 Chipu 担任品牌大使,极大地拉动了品牌在当地的知名度。在销售端,该小店采用了极具诱惑力的赠品策略,通过购买100ml即赠送一个发卡、满379K越南盾即赠送一瓶防水凝胶的组合拳,迅速建立起统治地位。

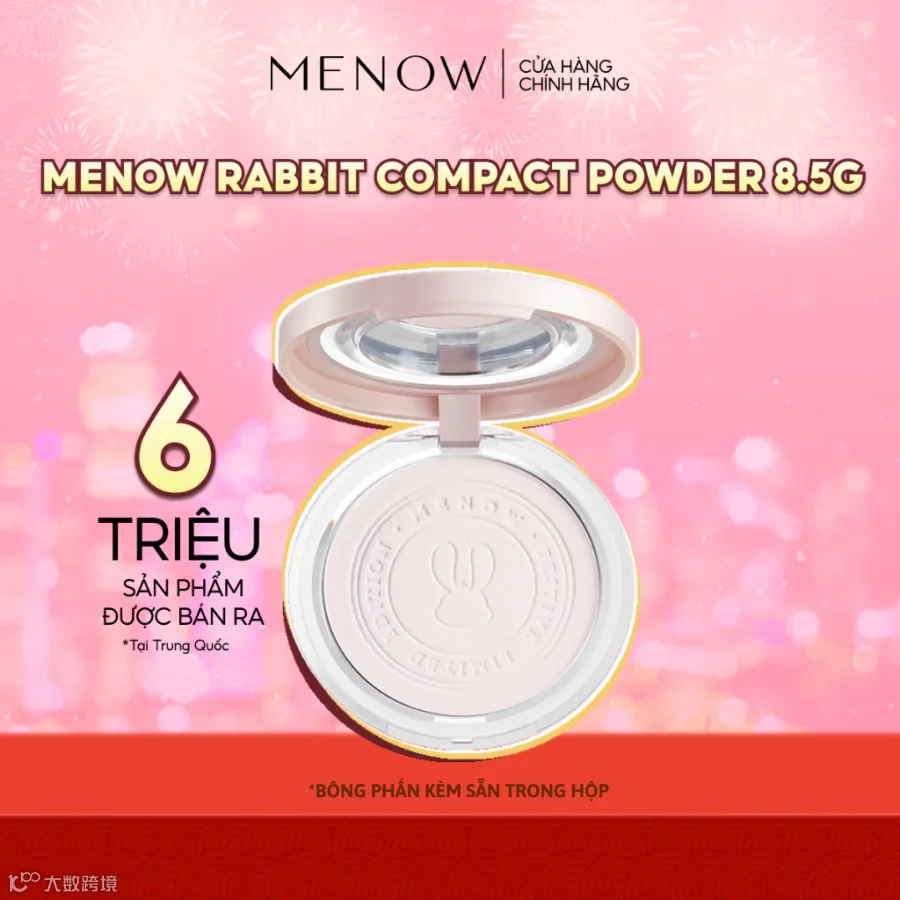
排名第三的 MENOW(美诺)兔子粉饼则精准捕捉了视觉新鲜感,这款8.5克的产品在1月售出5.2万件,平均售价42.2元,月销售额约为220.2万元。该产品于2023年9月上架,售卖店铺为 MENOW 官方本土小店。美诺作为拥有20多年历史的中国彩妆外贸巨头,通过兔子系列包装升级和下单即赠送红色粉饼小样的策略,在越南市场焕发了第二春。
\\ 泰国:低粉丝小店的“爆款奇迹”
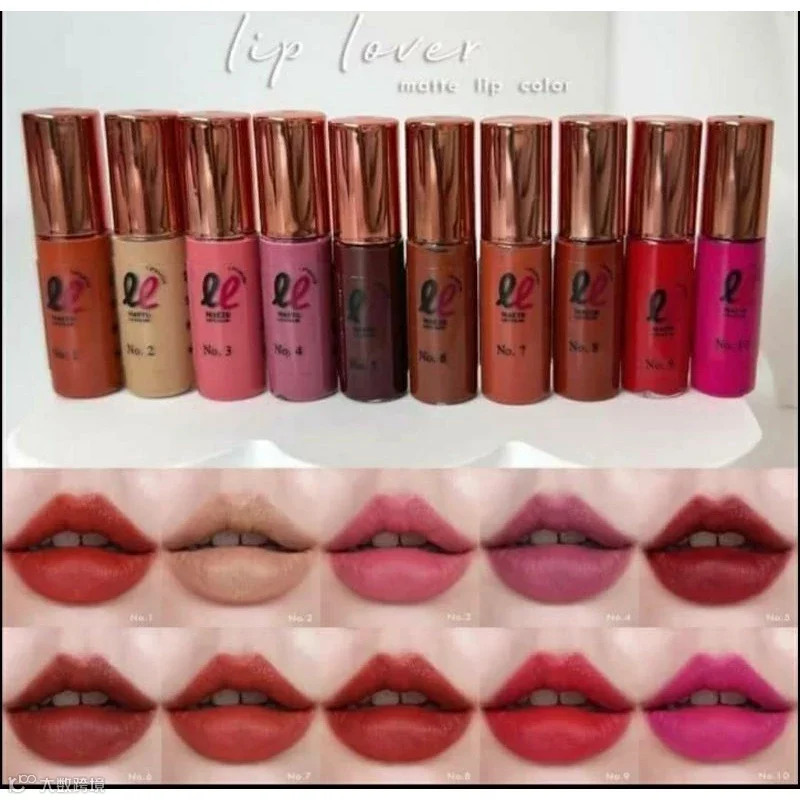
泰国榜单呈现出极强的产品驱动特征,粉丝量不再是销量的唯一护城河。榜单第一名是 LIP LOVER 防水哑光口红,1月销量高达9.8万件,平均售价8.65元,月销售额达83万元。令人惊讶的是,售卖该产品的店铺 ICESEA SHOP 仅拥有592个粉丝。LIP LOVER 是泰国本土微商转型电商的成功典范,其 CEO 在社交媒体上极度活跃,通过59泰铢的极致单价和极强的防水性能触发了爆发式增长,这种小店爆大单的现象揭示了泰国 Shopee 生态中产品力与算法推荐的权重正在超越店铺粉丝量。
排名第二的是 KISS BEAUTY 唇釉,1月售出4.39万件,平均售价3.76元,月销售额20.2万元。售卖店铺是一家拥有7.12万粉丝的本土第三方小店,该产品提供了6个色号供消费者选择。KISS BEAUTY 背后是汕头等成熟的中国彩妆工厂,擅长捕捉流行趋势,其多色号布局和极低的价格精准满足了泰国消费者对日常彩妆的高频更换需求。

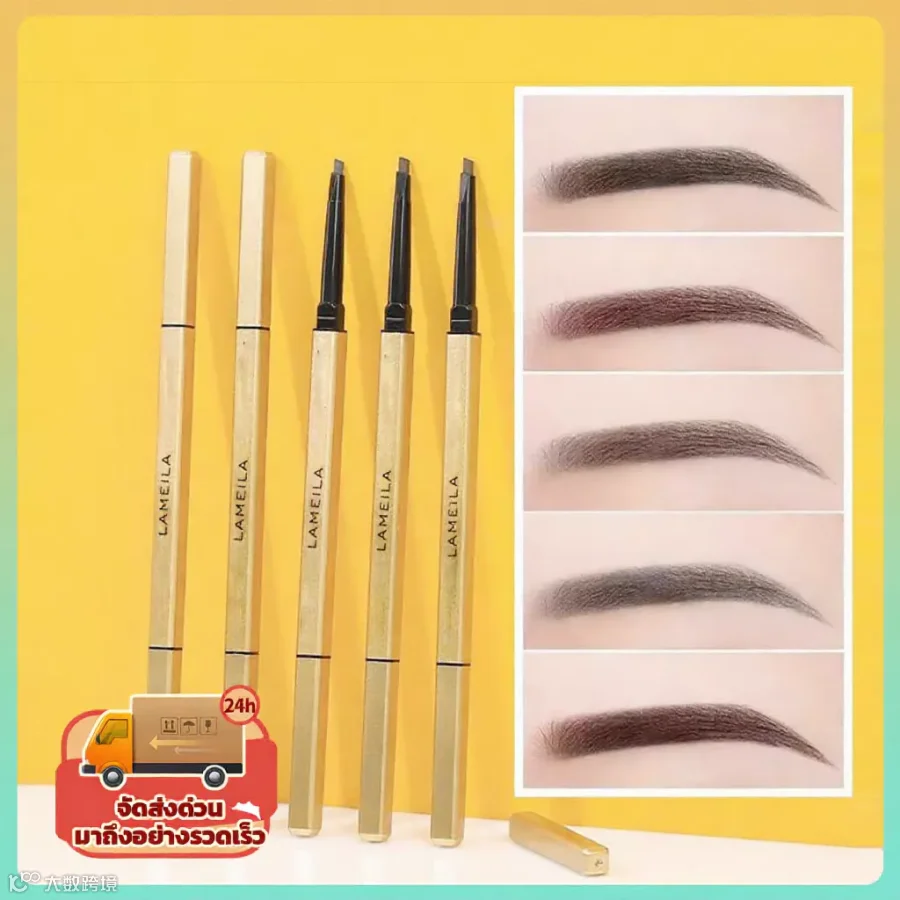
排名第三的是 LAMEILA(拉美拉)的一款眉笔,1月售出4.5万件,平均售价仅1.33元,月销售额约为5.9万元。该产品于2024年8月上架,值得注的是,这款眉笔在外观上与知名品牌麦欧丽的眉笔基本相同。这种大牌平替或公模产品的策略在泰国下沉市场依然拥有广阔的空间,LAMEILA 凭借极致的单价成功切中了学生党和初学者的刚需。
\\ 马来西亚:O.TWO.O 的“新品爆发”模型
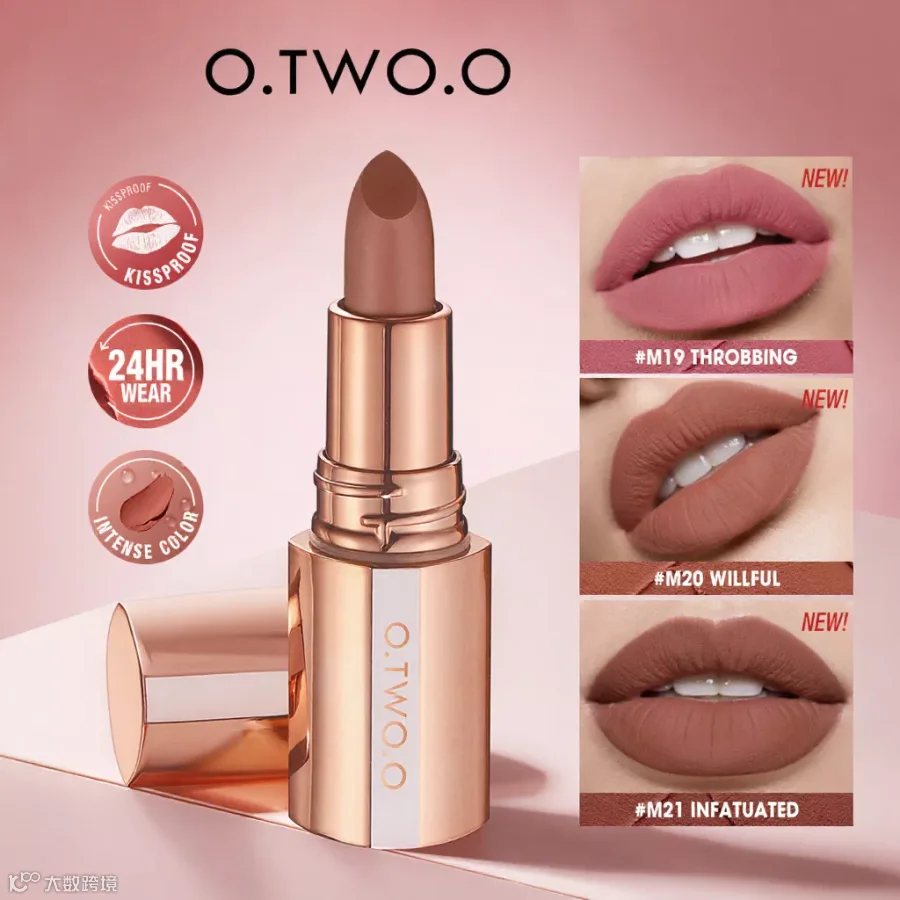
马来西亚市场在1月份展现出了对新品和精致护理的强烈偏好。销量冠军 O.TWO.O 哑光唇膏再次证明了其作为头部跨境品牌的统治力,1月销量4万件,平均售价24.7元,销售额达96.6万元。售卖店铺是一家仅有180个粉丝的跨境店铺,而这款产品于2025年11月上架,短短不到半年时间累计销量已突破9万件。O.TWO.O 隶属于广州俏千化妆品有限公司,是国货出海的先行者,其成功在于成熟的新品即爆款模型,通过跨境店铺快速测款并配合针对当地肤色调制的色号,迅速建立起新品势能。
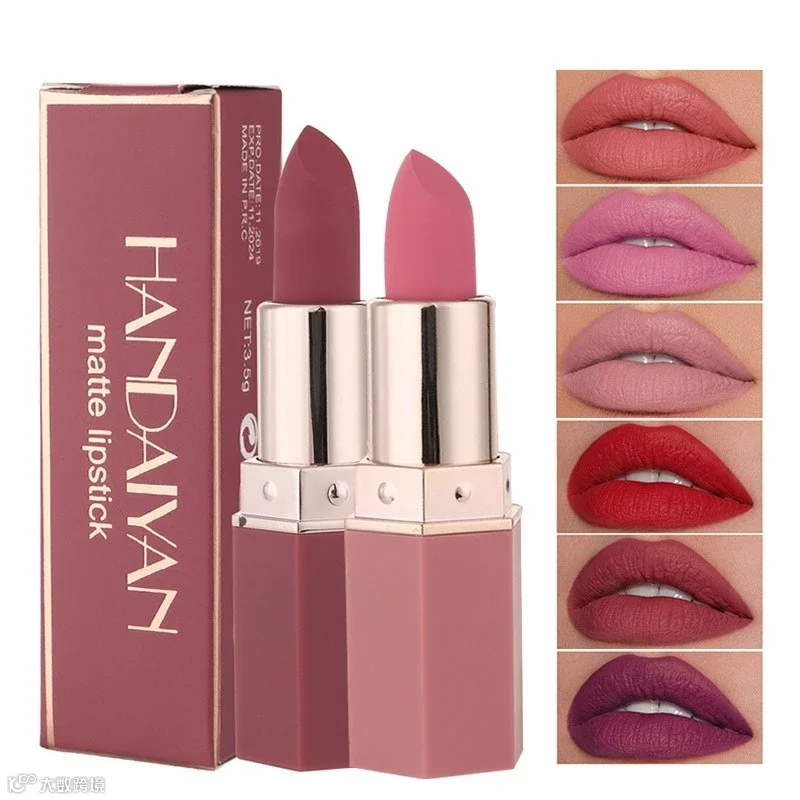
相比之下,HANDAIYAN(韩黛妍)哑光防水持久口红走的是极致性价比路线,1月销量3.55万件,平均售价仅2元,月销售额7.13万元。该产品于2025年2月上架,至今已售出8万件,2元的定价让其在马来西亚市场几乎没有竞争对手。
排名第三的 OUYILI(欧伊俪)纯棉洁面巾则反映了马来西亚美妆消费正在向精致护理延伸,1月销量6276件,平均售价12.3元,月销售额7.73万元。欧伊俪通过输出国内火热的洗脸巾概念,成功切中了当地消费者对卫生、便捷护理产品的需求。

\\ 菲律宾:官方旗舰店的“粉丝红利”
菲律宾市场是官方旗舰店的天下,品牌忠诚度与粉丝基数决定了销量上限。排名第一的 LAMEILA(拉美拉)双头修容笔表现突出,1月销量1.01万件,平均售价6.73元,月销售额7.23万元。售卖店铺为一家跨境小店,产品于2025年7月上架。LAMEILA 再次凭借性价比之王的姿态夺冠,双头设计满足了菲律宾消费者对立体五官的追求,6.73元的定价则精准切中了学生党和职场新人的刚需。

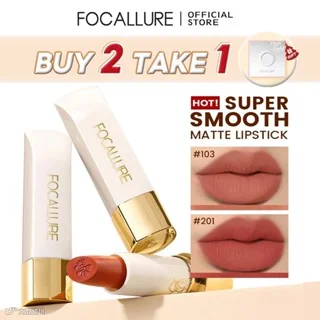
排名第二的是 FOCALLURE(菲鹿儿)雾面口红,1月售出9828件,平均售价16.39元,月销售额14.6万元。售卖店铺是菲鹿儿官方跨境店,拥有311万粉丝。菲鹿儿作为国货出海的标杆,其成功得益于长期深耕当地社交媒体、与大量 KOC/KOL 合作建立的品牌溢价,庞大的粉丝基数为其新品和经典款提供了极高的复购保障。
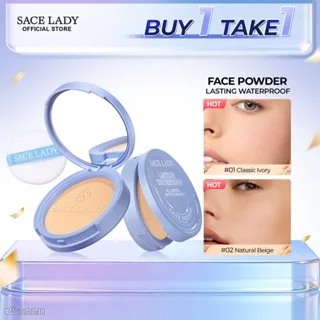
排名第三的是 SACE LADY 哑光定妆粉饼,1月销量9751件,平均售价28.2元,月销售额26.2万元。售卖店铺为 SACE LADY 官方本土店,拥有579万粉丝。SACE LADY 通过在菲律宾设立本土仓提供了更快的物流体验,庞大的粉丝号召力配合本土化的运营优势,使其在底妆赛道保持了极强的竞争力。
\\ 写在最后
综合1月份Shopee五国美妆榜单的数据表现,我们可以清晰地预判出2026年东南亚市场的几大核心趋势。首先是“感知价值”的深度分化:在印尼和菲律宾,消费者对“大厂背书”和“官方旗舰店”的依赖度极高,这意味着新品牌进入这两个市场必须优先解决“信任成本”,通过Halal认证或官方店背书来建立品牌护城河。而在泰国和越南,市场展现出了极强的“内容驱动”特征,即便只有几百个粉丝的小店,只要产品具备极致的视觉新鲜感或击中痛点的功能性,就能通过算法推荐实现一夜爆发。
品类偏好正在从“色彩”向“功能”与“精致护理”迁移。虽然唇部产品依然是销量大头,但越南市场柏瑞美定妆喷雾的400万级月销,以及马来西亚欧伊俪洁面巾的稳步上榜,预示着东南亚消费者正在从简单的“涂抹色彩”转向追求“长效持妆”和“皮肤健康”。对于国货品牌而言,2026年的机会点不再仅仅是复刻低价口红,而是如何将国内成熟的“精致护理”概念进行本土化改造。
“极致性价比”与“明星/赠品策略”的组合拳将成为常态。DNM和LAMEILA在多个市场的霸榜证明了低价永远是东南亚的硬通货,但柏瑞美通过明星Chipu代言配合精细化的“买赠”策略实现了高客单价下的高转化,这为中高端国货出海提供了范本。建议品牌方在2026年摒弃单一的价格战,转而构建“爆款内容+精准定价+高感知赠品”的三角模型。在越南和泰国,应重仓社交媒体内容与达人矩阵;在印尼和菲律宾,则应深耕官方店粉丝运营与本土仓物流体验。只有实现从“卖货”到“卖品牌感知”的跨越,才能在东南亚这片红海中真正站稳脚跟。
以上图片均来源于Shopee
印度尼西亚 | 越南 | 泰国 | 马来西亚 | 东南亚面面观 | 中东 |